


تواجه اليابان ضغوطًا بسبب ضعف الين وانخفاض قيمته أمام الدولار، وفي الوقت نفسه، ارتفع العائد على السندات الحكومية اليابانية إلى أعلى مستوياته منذ عقود، فمع توقعات رفع الفائدة ومخاوف ارتفاع الأسعار، أصبح المستثمرون يطلبون عائدًا أكبر على هذه السندات، ونتيجة لذلك، أصبح الاستثمار داخل اليابان أكثر جاذبية، ما قد يدفع بعض المستثمرين إلى إعادة جزء من أموالهم من الخارج إلى الداخل. ولا تقتصر هذه القناة على قرارات الحكومة اليابانية أو استخدام احتياطياتها الأجنبية، بل تشمل أيضًا سلوك المستثمرين والمؤسسات اليابانية الخاصة، إذ إن ارتفاع العوائد المحلية قد يدفع صناديق التقاعد وشركات التأمين ومديري الأصول إلى إعادة تقييم توزيع محافظهم بين الأصول المحلية والأجنبية، بما قد يؤدي إلى زيادة جاذبية الاستثمار داخل اليابان مقارنة ببعض الأصول الخارجية[1]، ومع هذه التطورات، تدخلت طوكيو وواشنطن في 31 يوليو 2026 لشراء الين لدعم العملة، كما حذّر وزير الخزانة الأمريكي “سكوت بيسنت” خلال أغسطس 2026 من أن استمرار التقلبات الكبيرة في قيمة الين قد يربك الأسواق ويرفع تكلفة الاقتراض في الولايات المتحدة.[2]
وتكمن أهمية ذلك في تعدد قنوات انتقال التأثير، إذ لا يرتبط الطلب الياباني على الأصول الأمريكية فقط بالاحتياطيات الرسمية، وإنما أيضًا بحجم استثمارات القطاع الخاص الياباني في الأسواق الخارجية، وتمتلك اليابان نحو 1.12 تريليون دولار من سندات الخزانة الأمريكية، ما يجعلها أكبر حائز أجنبي لها،[3] وإذا أدى ارتفاع العوائد المحلية اليابانية إلى إعادة توجيه جزء من التدفقات الاستثمارية اليابانية من الأصول الأجنبية إلى الأصول المحلية، فقد يتراجع أحد مصادر الطلب الخارجي على السندات الأمريكية. إلا أن تأثير ذلك على عوائد الخزانة الأمريكية لا يتحدد بالحجم الاسمي لهذه التحولات أو المبيعات اليابانية وحدها، بل يعتمد على سرعة تنفيذها، وظروف السيولة في السوق، وقدرة المستثمرين الآخرين على استيعاب المعروض الإضافي من السندات، فضلًا عن العوامل الأخرى المؤثرة في العوائد الأمريكية، مثل توقعات التضخم، ومسار السياسة النقدية، والاحتياجات التمويلية للحكومة الأمريكية.، بما يزيد تكلفة الاقتراض في الاقتصاد الأمريكي على الأسر والشركات، من هنا يبحث التقرير كيف يمكن أن تنتقل الضغوط في اليابان إلى سوق الدين الأمريكي، وما إذا كان ذلك قد يؤثر أيضًا في جاذبية الدولار خلال الفترة المقبلة، كما يلي:
أولاً: امتداد الضغوط على الين إلى الاقتصاد الأمريكي
تُعد سندات الخزانة الأمريكية أدوات دين تصدرها الحكومة الأمريكية لتمويل إنفاقها، ويحصل المستثمر عند شرائها على عائد. وعندما يزيد المعروض من هذه السندات بسبب عمليات بيع واسعة، ينخفض سعرها عادة، لذلك يطلب المستثمرون عائدًا أعلى عند شراء السندات الجديدة لتعويض انخفاض سعر السند وجعل الاستثمار فيها أكثر جاذبية لزيادة مكاسبه، إذ تتحرك أسعار السندات وعوائدها في اتجاهين متعاكسين.[4] وقد بلغت حيازة اليابان للسندات الأمريكية حوالي 1.1431 تريليون دولار في مايو 2026، ثم انخفضت إلى 1.1167 تريليون في يونيو، مع بقائها أكبر حامل أجنبي، في حين بلغ إجمالي الحيازات الأجنبية 9.299 تريليون دولار ، أي إن اليابان كانت تمثل نحو 12% من الإجمالي.[5]
شكل (1)
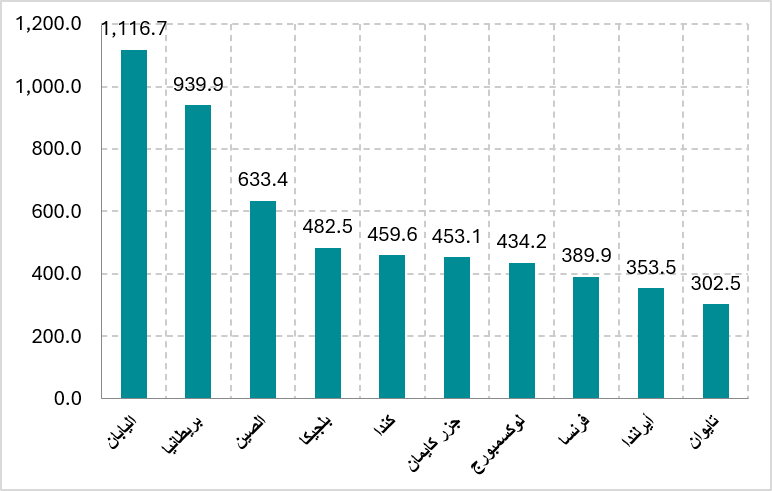
أكبر عشرة حائزين أجانب على السندات الأمريكية – يونيو 2026 (مليار دولار)
Source: U.S. Department of the Treasury. (2026). Table 5: Major Foreign Holders of Treasury Securities. Treasury International Capital System..
وتبلغ حيازة اليابان نحو (1.116) تريليون دولار، بما يمثل حوالي (12%) من إجمالي الحيازات الأجنبية لسندات الخزانة الأمريكية، وهو ما يعكس أهميتها كمستثمر رئيسي دون أن يمنحها قدرة منفردة على تحريك السوق. ومع ذلك، فإن كون اليابان أكبر حائز أجنبي لسندات الخزانة الأمريكية لا يعني أن تحركاتها قادرة منفردة على تحديد عوائد السندات الأمريكية، إذ يمثل سوق الخزانة سوقًا واسعًا يعتمد على قاعدة متنوعة من المستثمرين المحليين والأجانب. كما تتأثر العوائد بعوامل أخرى، تشمل توقعات السياسة النقدية، ومسار التضخم، وحجم الإصدارات الحكومية، والطلب العالمي على الأصول الآمنة. لذلك تتمثل أهمية اليابان بصورة أكبر في كونها مصدرًا محتملاً لصدمات الطلب الخارجي على السندات الأمريكية، وليس باعتبارها العامل الوحيد المحدد لتكلفة الاقتراض في الولايات المتحدة.
لذلك يوفر الاحتياطي الفيدرالي الأمريكي آلية تعرف باسم (FIMA Repo Facility)، تتيح للبنوك المركزية والسلطات النقدية الأجنبية الحصول على سيولة دولارية مؤقتة مقابل سندات الخزانة الأمريكية بدلاً من بيعها في السوق المفتوحة، بما يقلل احتمالات حدوث ضغوط مفاجئة على سوق السندات الأمريكية. وفي الحالة اليابانية، تمثل هذه الآلية أحد الخيارات المتاحة للحصول على الدولار عند الحاجة، دون وجود إعلان رسمي عن استخدامها خلال تدخلات دعم الين الأخيرة..[6]
وشهدت حيازة اليابان من سندات الخزانة الأمريكية انخفاضًا خلال عام 2026، إذ تراجعت بنحو (26.4) مليار دولار بين مايو ويونيو، بعد انخفاضها من (1.2099) تريليون دولار في أبريل إلى (1.1431) تريليون دولار في مايو. [7]، ولا يعني هذا التراجع بالضرورة أن جميع الانخفاضات في الحيازة نتجت عن عمليات بيع بهدف دعم الين، إلا أن البيانات الرسمية اليابانية أكدت تنفيذ تدخلات في سوق الصرف خلال الفترة نفسها، تضمنت بيع الدولار وشراء الين. [8]. وبالتالي، فإن انخفاض الحيازة يمثل مؤشرًا متزامنًا مع تحركات السوق، لكنه لا يمكن اعتباره وحده دليلًا على حجم الأصول المستخدمة في التدخل نتيجة لذلك، تدخلت الولايات المتحدة واليابان معاً في يوليو 2026 بهدف منع ضعف الين واضطراب السندات اليابانية من الامتداد إلى عوائد الخزانة الأمريكية[9].
ويظهر الرسم تزامنًا بين تحركات سعر صرف الين مقابل الدولار وتغير حيازة اليابان من سندات الخزانة الأمريكية خلال بعض الفترات، إلا أن هذا التزامن لا يكفي لإثبات وجود علاقة سببية مباشرة بين المتغيرين. وقد يعكس هذا التزامن تفاعلاً بين إدارة الاحتياطيات اليابانية وتطورات سوق الصرف، إلا أن تفسير حركة الحيازات يتطلب الفصل بين أثر عمليات البيع والشراء الفعلية وبين أثر تغير أسعار السندات وعوامل التقييم المرتبطة بتحركات الأسواق المالية.
وتوضح البيانات أن فترة ضعف الين الحادة خلال عام 2022 تزامنت مع تغير في حيازة اليابان من السندات الأمريكية؛ إذ ارتفع مؤشر سعر صرف الين مقابل الدولار إلى 134.6 في أكتوبر 2022، بما يعكس ضعف الين مقارنة بمستوى بداية القياس، بينما تراجع مؤشر حيازة السندات إلى 87.8. ويشير هذا التزامن إلى أن تحركات سوق الصرف قد ترتبط بإدارة اليابان لمحفظتها من الأصول الدولارية، خاصة في فترات الضغوط على العملة.
وفي يونيو 2026، مع استمرار الضغوط على الين، وصل مؤشر سعر الصرف إلى 147.1، بينما بلغ مؤشر حيازة السندات 92.1، مع بقاء اليابان من أكبر حائزي سندات الخزانة الأمريكية بقيمة بلغت نحو 1.116 تريليون دولار. ويعكس ذلك أهمية هذه الحيازة كأداة ضمن إدارة الاحتياطيات الخارجية، حيث يمكن استخدامها عند الحاجة لدعم استقرار العملة، رغم أن تغير قيمتها لا يرتبط فقط بعمليات البيع والشراء، بل يتأثر أيضًا بتغير أسعار السندات في الأسواق العالمية.
شكل (2)
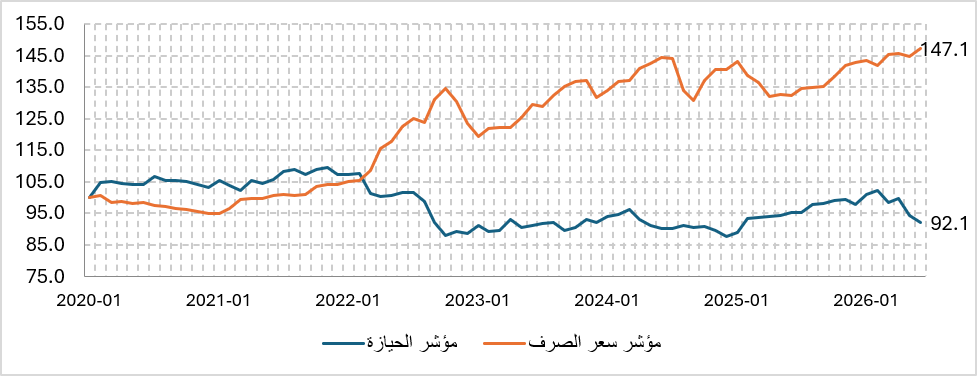
حركة حيازة اليابان من السندات الأمريكية وسعر صرف الين (يناير 2020 = 100)
Source: U.S. Department of the Treasury. (2026). Table 3: U.S. Treasury Securities Held by Foreign Residents. Treasury International Capital System. – Ministry of Finance, Japan. (2026, August 7). Foreign Exchange Intervention Operations: April–June 2026.
ثانياً: انعكاسات اضطرابات الين على سوق الدين والدولار
تزداد حساسية الولايات المتحدة مالياً بسبب ضخامة التزاماتها المالية، حيث بلغ إجمالي الدين العام القائم نحو 40.18 تريليون دولار في نهاية أغسطس 2026، كان منها نحو 32.415 تريليون دولار دينًا محتفظًا به لدى الجمهور،[10] والتمييز بين الرقمين ضروري، لأن الإجمالي يضم أيضًا ديونًا بين حسابات الحكومة نفسها، أما الدين لدى الجمهور فهو الجزء الذي تموله الأسواق والمستثمرون والبنوك المركزية الأجنبية، ولذلك يرتبط بصورة أوضح بالعوائد وشروط الاقتراض، وكلما اتسع هذا الجزء أصبحت الموازنة أكثر تعرضًا للتغير في تكلفة الإصدارات الجديدة وإعادة تمويل السندات المستحقة.[11]
ولا يعني ارتفاع عائد سندات عشر سنوات أن الكلفة الجديدة تضاف فورًا إلى كامل الدين، لأن الأوراق القائمة تحتفظ بمعدلاتها حتى الاستحقاق، لكن الخزانة تعيد تمويل ديون قديمة وتصدر أوراقًا جديدة باستمرار، فينتقل العائد الأعلى تدريجيًا إلى متوسط تكلفة المحفظة، وبحلول يوليو 2026 بلغ متوسط سعر الفائدة على الدين القائم نحو 3.447 في المئة وفق منصة البيانات المالية للخزانة[12]، كما قدر مكتب الموازنة في الكونغرس صافي فوائد الدين بنحو 963 مليار دولار خلال الأشهر العشرة الأولى من السنة المالية 2026[13]، وأظهر تقريره الأساسي أن ارتفاع صافي الفوائد يظل أحد أهم دوافع اتساع العجز حتى 2036[14]، ولتوضيح الحجم فقط، فإن زيادة افتراضية قدرها عُشر نقطة مئوية إذا انتقلت بمرور الوقت إلى كامل الدين لدى الجمهور تعادل أكثر من 32 مليار دولار سنويًا، وهذا مثال حسابي تقريبي لا تقديرًا لنتيجة بيع ياباني محدد.
ولا تتحرك عوائد الخزانة الأمريكية استجابة لتحركات المستثمرين اليابانيين وحدها، إذ تتحدد هذه العوائد من خلال مجموعة واسعة من العوامل المتداخلة، تشمل توقعات السياسة النقدية الأمريكية، ومسار التضخم والنمو الاقتصادي، وحجم الإصدارات الحكومية، إضافة إلى مستوى الطلب المحلي والأجنبي على الأصول الآمنة. ومن ثم، فإن انخفاض الطلب الياباني على السندات الأمريكية أو إعادة توجيه جزء من التدفقات الاستثمارية اليابانية نحو الأصول المحلية قد يمثل عامل ضغط إضافيًا على العوائد، إلا أن حجمه الفعلي يعتمد على قدرة السوق على استيعاب المعروض، وظروف السيولة، واتجاه العوامل الأخرى المؤثرة في سوق السندات خلال الفترة نفسها. وتزداد أهمية هذا العامل عندما تحدث عمليات البيع أو تراجع الطلب الخارجي في فترات تكون فيها العوائد مرتفعة والسيولة أقل، حيث يمكن أن يكون أثر تغير التدفقات الاستثمارية أكثر وضوحًا على حركة الأسعار والعوائد.
وهنا تتشكل حلقة مالية متصلة، فارتفاع العائد يزيد كلفة الإصدارات الجديدة، وزيادة مدفوعات الفائدة توسع الإنفاق الاتحادي من دون أن تضيف خدمة عامة جديدة، واتساع العجز يفرض إصدار مزيد من السندات، ثم يحتاج المعروض الأكبر إلى طلب أقوى أو عائد أعلى، وقد قدر مكتب الموازنة عجز الأشهر العشرة الأولى من السنة المالية 2026 بنحو 1.8 تريليون دولار، بزيادة 169 مليارًا على الفترة المناظرة من العام السابق[15]، ولذلك تمثل الصدمة اليابانية المحتملة عاملًا خارجيًا قد يفاقم هشاشة مالية أمريكية قائمة أساسًا بفعل العجز المتراكم وضخامة الاحتياجات التمويلية
تستمد الولايات المتحدة جانبًا مهمًا من هيمنتها العالمية ونفوذها الاقتصادي من اتساع استخدام الدولار في الاحتياط والتمويل عالميًا، إذ شكل الدولار 57.13% من احتياطيات النقد الأجنبي عالميًا في الربع الأول من 2026، مقابل 20.03% لليورو و5.44% للين،[16] ويساعد هذا الانتشار على استمرار الطلب العالمي على الأصول الدولارية، وفي مقدمتها سندات الخزانة، لكنه يجعل واشنطن في الوقت نفسه معنية بثقة البنوك المركزية والحلفاء في سيولة هذه السوق واستقرارها.
وفي الختام، يتضح أن ضغوط الين الياباني قد تمثل قناة محتملة لانتقال التأثير إلى سوق الدين الأمريكي، سواء عبر إعادة توزيع المستثمرين والمؤسسات اليابانية لمحافظهم أو عبر تغير الطلب الخارجي على سندات الخزانة، إلا أن أثر هذه التحولات يعتمد على ظروف السوق الأوسع، بما يشمل السيولة، وتوقعات السياسة النقدية، والتضخم، وحجم الإصدارات الحكومية، والطلب العالمي على الأصول الآمنة. ورغم أهمية اليابان باعتبارها أكبر حائز أجنبي لسندات الخزانة الأمريكية، فإن دورها يتمثل بصورة أكبر في كونها مصدرًا محتملًا لصدمات الطلب الخارجي وليس عاملًا منفردًا يحدد عوائد السندات الأمريكية. وتكشف تطورات الين عن الترابط المتزايد بين أسواق العملات والدين السيادي، حيث يمكن لتغيرات تدفقات رأس المال العالمية التأثير في تكلفة الاقتراض الأمريكية، خاصة مع ارتفاع مستويات الدين والاحتياجات التمويلية، دون أن يعني ذلك حتمية حدوث اضطراب في سوق الخزانة أو فقدان الولايات المتحدة قدرتها على إدارة سياستها المالية.
المصادر:
[1] Reuters. (2026, September 2). How Japan’s bond rout is turning the tide of global capital. Reuters. https://www.reuters.com/world/asia-pacific/how-japans-bond-rout-is-turning-tide-global-capital-2026-09-02/?utm_
[2] Reuters. (2026, August 29). Bessent says disorderly yen moves can destabilize global markets. Reuters. https://www.reuters.com/business/finance/bessent-says-disorderly-yen-moves-can-destabilize-global-markets-2026-08-29/?utm_
[3] U.S. Department of the Treasury. (2026). Major foreign holders of Treasury securities. Treasury International Capital System.
[4] U.S. Securities and Exchange Commission. (n.d.). Investor bulletin: Interest rate risk and bond prices. Investor.gov. Retrieved September 7, 2026, from https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-86
[5] U.S. Department of the Treasury. (2026). Notes to Table 5: Major Foreign Holders of Treasury Securities. https://ticdata.treasury.gov/resource-center/data-chart-center/tic/Documents/slt_table5.html
[6] Board of Governors of the Federal Reserve System. (2022, March 24). Foreign and International Monetary Authorities Repo Facility. https://www.federalreserve.gov/monetarypolicy/fima-repo-facility.htm
[7] U.S. Department of the Treasury. (2026). Table 5: Major Foreign Holders of Treasury Securities, April-June 2026. https://ticdata.treasury.gov/resource-center/data-chart-center/tic/Documents/slt_table5.html
[8] Ministry of Finance Japan. (2026). Foreign Exchange Intervention Operations, April-June 2026. https://www.mof.go.jp/english/policy/international_policy/reference/feio/quarter/2026_2Qe.html
[9] Reuters. (2026, August 3). How a U.S.-Japan pact to hit yen speculators came together. https://www.reuters.com/world/asia-pacific/how-us-japan-pact-hit-yen-speculators-came-together-2026-08-03/
[10] U.S. Department of the Treasury, Fiscal Data. (2026). Debt to the Penny, records dated August 31 and September 1, 2026. https://fiscaldata.treasury.gov/datasets/debt-to-the-penny/
[11] U.S. Department of the Treasury, Fiscal Data. (2026). Debt to the Penny: dataset definitions and components. https://fiscaldata.treasury.gov/datasets/debt-to-the-penny/
[12] U.S. Department of the Treasury, Fiscal Data. (2026, July 31). Interest Expense and Average Interest Rates on Treasury Securities. https://fiscaldata.treasury.gov/interest-expense-avg-interest-rates/
[13] Congressional Budget Office. (2026, August 10). Monthly Budget Review: July 2026. https://www.cbo.gov/publication/61983
[14] Congressional Budget Office. (2026, February 11). The Budget and Economic Outlook: 2026 to 2036. https://www.cbo.gov/publication/61882
[15] Congressional Budget Office. (2026, August 10). Monthly Budget Review: July 2026. https://www.cbo.gov/publication/61983
[16] International Monetary Fund. (2026, July 1). World Official Foreign Currency Reserves Largely Unchanged in the First Quarter of 2026. https://data.imf.org/en/news/imf%20data%20brief%20july%201